الطيران الخاص في الخليج والشرق الأوسط خلال الصراع الأمريكي–الإيراني عام 2026
اقترب إجمالي رحلات الطيران الخاص من مستويات 2025، لكن رحلات الشارتر والملكية الجزئية بقيت دونها.
تجمع هذه النسخة العربية المختصرة أبرز ما نُشر من بيانات عن الطيران الخاص في دول مجلس التعاون الخليجي والشرق الأوسط خلال الصراع الذي بدأ في 28 فبراير 2026، من الضربات الأولى حتى 20 سبتمبر 2026. وهي مأخوذة من التقرير البحثي الذي نشرته وحدة الأبحاث في منصة KSAJet.com باللغة الإنجليزية في 8 أكتوبر 2026.
تتناول النسخة حجم السوق قبل الصراع، وموجة الخروج والإجلاء في الأسابيع الأولى، والأسعار وتكاليف التأمين والوقود، ومسار الركود ثم التعافي، وأثر الصراع في شرائح القطاع المختلفة، بقدر ما تتيحه البيانات المنشورة، ومؤشرات البحث، وما يجب متابعته بعد ذلك. كما تتناول السؤال الأهم بالنسبة للسعودية، وهو: هل استفاد قطاع الطيران الخاص في المملكة من دورها بوصفها ممرًا متاحًا للسفر خلال الاضطرابات الإقليمية؟ وتوضح الدراسة أن البيانات المنشورة حتى الآن لا تكفي للإجابة عن هذا السؤال.
تعتمد نتائج الدراسة على مصادر مفتوحة، بما فيها بيانات WingX وتقارير JETNET iQ، إلى جانب معلومات متاحة من الجهات التنظيمية والصناعية والتغطيات الصحفية. وتستند جميع الأرقام إلى هذه المصادر، وحين تجري KSAJet حسابات خاصة بها اعتمادًا على تلك البيانات، يُشار إلى ذلك صراحة. ولم تجمع KSAJet أي بيانات عن حركة الطيران بنفسها.
تعريفات. رحلات الشارتر هي رحلات الطيران العارض، أي الطائرات الخاصة التي تُستأجر بالرحلة من شركات التأجير. أما الملكية الجزئية فبرامج يتشارك فيها عدة عملاء طائرة واحدة، وتجمع بيانات WingX الفئتين معًا. و«سائر الرحلات الخاصة» تقدير حسابي لكل ما يتبقى من الرحلات الخاصة خارج هاتين الفئتين، وليس فئة مستقلة تفصّلها WingX بحسب هوية المستخدم.
1. النتيجة الرئيسية: تعافٍ بسرعتين
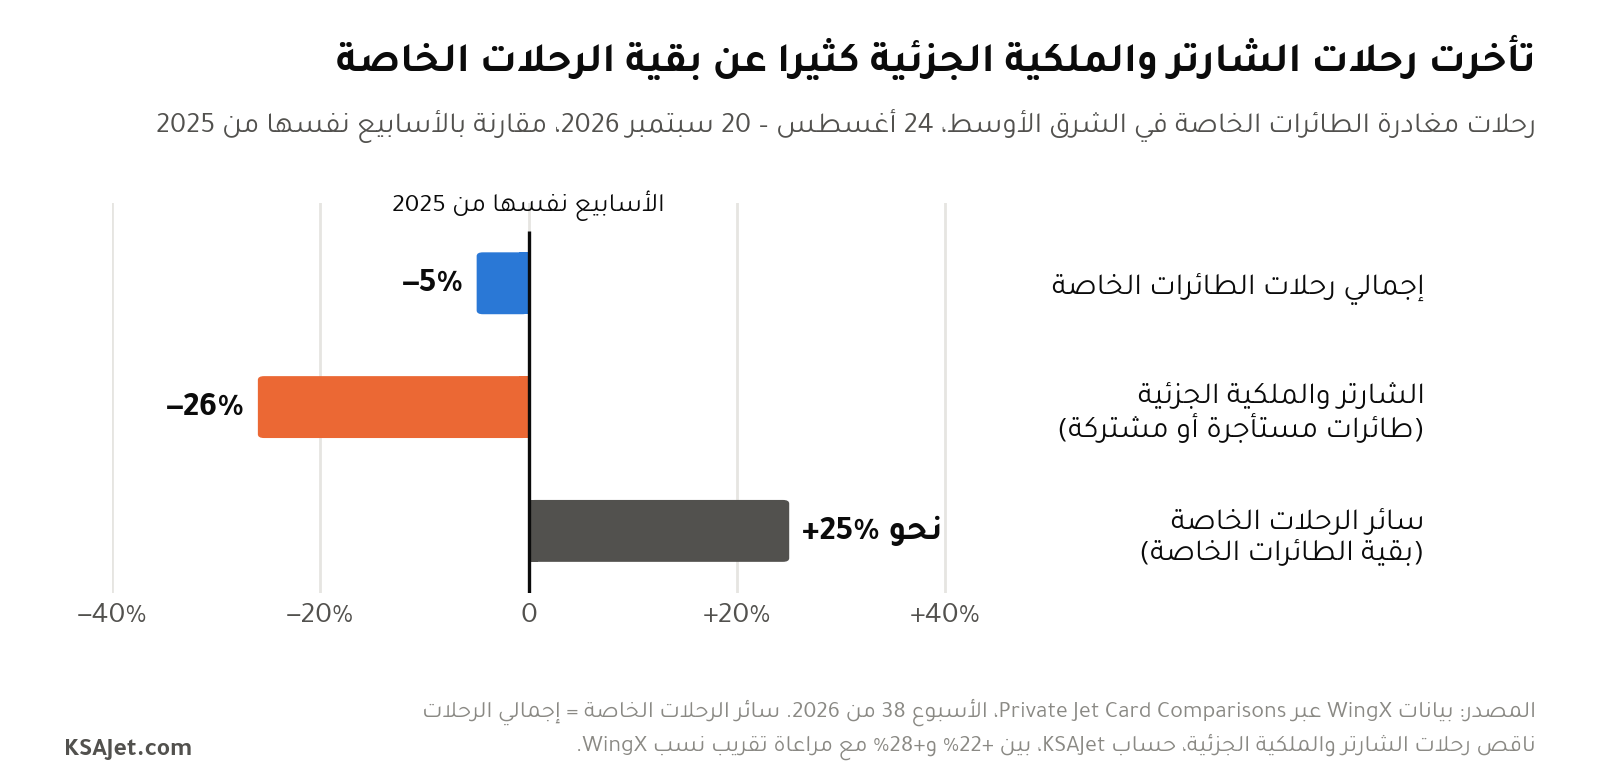
في الأسابيع الأربعة من 24 أغسطس إلى 20 سبتمبر 2026، بلغ إجمالي رحلات مغادرة الطائرات الخاصة في منطقة الشرق الأوسط 6,037 رحلة، أي أقل بنحو 5% من الأسابيع نفسها في 2025. وفي المقابل، بلغت رحلات الشارتر والملكية الجزئية 2,764 رحلة، بانخفاض قدره 26% [1].
وبحسب حساب KSAJet انطلاقًا من الأعداد والنسب المنشورة، بلغت سائر الرحلات الخاصة نحو 3,270 رحلة، بزيادة تقارب 25% عن الفترة المقابلة من 2025. ونتيجة لذلك، تراجعت حصة رحلات الشارتر والملكية الجزئية من نحو 59% إلى 46% من إجمالي الرحلات الخاصة في المنطقة [1].
ولم يكن هذا التباين مقتصرًا على الأسابيع الأربعة الأخيرة. فمن أواخر يونيو إلى أواخر أغسطس، ظلت رحلات الشارتر والملكية الجزئية أقل من مستويات 2025 بنسب تراوحت بين 13% و33% في كل أسبوع توفرت بياناته [59]–[65]. ثم جاء تراجع جديد في الأسبوع المنتهي في 20 سبتمبر: انخفض إجمالي رحلات المغادرة في الشرق الأوسط بنسبة 19% على أساس سنوي، بينما تراجعت رحلات الشارتر والملكية الجزئية بنسبة 38% إلى 539 رحلة، وكانت سائر الرحلات الخاصة أعلى قليلًا من مستواها في الأسبوع نفسه من 2025 وفق حساب KSAJet [1].
وتغيّر توقيت الحجز أيضًا، إذ أصبح المسافرون الذين يستأجرون طائرات خاصة يحجزون قبل موعد الرحلة بمدة أقصر مقارنة بالصيف الماضي. فبحسب XO، منصة الحجز التابعة لمجموعة Vista، ارتفع بنسبة 31% عدد الرحلات التي أُكّد حجزها لمسافرين من دول الخليج قبل موعد الإقلاع بأقل من 72 ساعة، وذلك خلال ذروة عطلة الصيف المدرسية، فيما تقلّصت المدة المعتادة بين تأكيد الحجز وموعد السفر من نحو 11 يومًا إلى تسعة أيام [48].
ولا تعني زيادة سائر الرحلات الخاصة بالضرورة أن الرحلات التي ينفذها مالكو الطائرات زادت. فقد تشمل هذه الفئة طائرات يملكها أفراد، وإدارات طيران تابعة لشركات، ورحلات ملكية أو حكومية أو رسمية. ولا تكشف البيانات المنشورة حجم مساهمة كل منها، ولذلك لا ينسب التقرير الزيادة إلى مستخدم بعينه.
2. قبل الصراع: سوق في نمو
دخل سوق الطيران الخاص في المنطقة عام 2026 وهو ينمو بقوة:
| المؤشر | الرقم | المصدر |
|---|---|---|
| نمو نشاط الطائرات الخاصة في الشرق الأوسط، 2025 | ارتفاع 17% | [21] |
| الطائرات الخاصة المتمركزة في الشرق الأوسط | نحو 700 طائرة | [2] |
| عدد الطائرات الخاصة النشطة في الشرق الأوسط، 2025 | 3,661 طائرة | [2] |
| رحلات مغادرة الطائرات الخاصة حسب الدولة، في الأشهر الاثني عشر حتى سبتمبر 2024 | الإمارات نحو 15,900؛ السعودية نحو 14,100؛ قطر نحو 2,900 | [22] |
| السعودية: رحلات الطائرات الخاصة، 2024 | 23,612 رحلة، رقم قياسي، بزيادة 24% | [23] |
| السعودية: النمو حسب المطار، 2024 | جدة 30%، الرياض 22%، الدمام 7% | [24] |
| الإمارات: حركة الطائرات الخاصة في دبي الجنوب، 2025 | 20,289 حركة، رقم قياسي، بزيادة 17% | [25] |
ولا تصح مقارنة رقمَي السعودية في هذا الجدول مباشرة: فرقم WingX (نحو 14,100) يخص رحلات المغادرة فقط خلال الأشهر الاثني عشر حتى سبتمبر 2024، أما رقم الهيئة العامة للطيران المدني (GACA) البالغ 23,612 فيخص الرحلات خلال عام 2024 كاملًا، ولكلٍّ منهما طريقته في العدّ. وبالنسبة لعام 2025، أظهر تحليل Airbus Corporate Jets لبيانات WingX ارتفاع رحلات مغادرة الطائرات الخاصة في السعودية بنسبة 20.9% خلال الأشهر العشرة الأولى منه [26].
السعودية: تنظيمات سبقت الصراع
تزامن هذا النمو مع تغييرات تنظيمية نسب إليها المشغّلون جزءًا منه. فمنذ أكتوبر 2023 أصبح بإمكان الطائرات الخاصة الدخول إلى المملكة والخروج منها بركاب مختلفين، ما أنهى رحلات العودة الفارغة المكلفة [27]. ومنذ 1 مايو 2025 أصبح بإمكان مشغّلي الشارتر الأجانب التقدم لتشغيل رحلات داخلية [23]، وتُدرج مراجعة الهيئة لعام 2025 شركتي VistaJet وFlexjet ضمن المرخّص لهم بموجب هذه القاعدة [28]. وافتتحت Air Charter Service أول مكتب لها في السعودية، في الرياض، في سبتمبر 2025 [31]. وتهدف خارطة طريق الطيران العام التي أطلقتها الهيئة العامة للطيران المدني (GACA) إلى جعل الطيران العام صناعة بقيمة 2 مليار دولار بحلول 2030، توفر 35,000 وظيفة، مع ستة مطارات وتسع صالات مخصصة للطيران الخاص [23] [24].
3. الجدول الزمني
نشرات وكالة الاتحاد الأوروبي لسلامة الطيران (EASA) الواردة أدناه إرشادات للمشغّلين الأوروبيين؛ أما إغلاق الأجواء فلا تملكه إلا الدولة نفسها.
| التاريخ | الحدث | المصدر |
|---|---|---|
| 28 فبراير 2026 | ضربات أمريكية–إسرائيلية على إيران، وإعلان ثماني دول على الأقل، بينها قطر والبحرين والكويت والإمارات، إغلاق أجوائها | [32] |
| 28 فبراير – 23 أبريل | تعليق جميع الرحلات في مطار الكويت الدولي، وإعادة فتح الأجواء الكويتية في 23 أبريل بعد نحو شهرين | [34] |
| 8 أبريل | إعلان وقف مؤقت لإطلاق النار بين الولايات المتحدة وإيران | [33] |
| 17 يونيو | مذكرة تفاهم تمدد وقف إطلاق النار 60 يومًا | [33] |
| أوائل يوليو | انهيار وقف إطلاق النار، وإعلان الرئيس الأمريكي انتهاءه في 8 يوليو | [36] [37] |
| 14 يوليو | نشرة جديدة من EASA تنصح بعدم التحليق في أجواء البحرين والكويت وقطر والإمارات، أو فوق خليج عُمان غرب خط الطول 58 شرقًا | [39] |
| 18 يوليو | الكويت تغلق أجواءها مجددًا | [40] |
| 31 أغسطس | EASA تمدد نشرتها حتى 30 سبتمبر | [41] |
| بحلول 2 سبتمبر | جولة جديدة من الضربات الأمريكية على إيران، وردّ إيراني | [16] |
| مارس – سبتمبر | الأجواء السعودية مفتوحة أمام الرحلات التجارية والخاصة بحسب التقارير، في أوائل مارس وفي 2 سبتمبر | [15] [16] |
4. الأسابيع الأولى: الخروج والإجلاء وانتقال الطائرات
تراجعت رحلات الطائرات الخاصة بحدة مع بداية الصراع، لكن تراجعها كان أقل بكثير من تراجع رحلات شركات الطيران. ففي عطلة نهاية الأسبوع التي بدأ فيها الصراع (27 فبراير – 1 مارس)، سجلت WingX ما مجموعه 371 رحلة مغادرة لطائرات خاصة من مطارات الشرق الأوسط، أي أقل بنسبة 30.8% من الفترة نفسها في 2025 [19]. وفي عرض منفصل قدّمته WingX في مؤتمر للقطاع، تراجعت رحلات الطائرات الخاصة في الأيام الأولى للصراع بنسبة 26%، مقابل 52% لرحلات شركات الطيران المجدولة [5]. وأُلغي نحو نصف رحلات شركات الطيران المجدولة من الشرق الأوسط إلى المناطق الأخرى بين 28 فبراير و16 مارس، أي 28,990 رحلة من أصل 57,223، وفق بيانات Cirium التي تستثني تركيا والرحلات داخل المنطقة [43]. فبالنسبة لمن احتاجوا إلى المغادرة، كانت الطائرة الخاصة في أحيان كثيرة من المقاعد القليلة المتاحة، وهذا على الأرجح أحد أسباب تراجع الطيران الخاص بأقل كثيرًا من الطيران التجاري.
ولم تكن عُمان والسعودية ضمن الدول التي أُعلن إغلاق أجوائها في 28 فبراير [32]، فانتقلت حركة المغادرة إليهما. وأصبحت مسقط المخرج الرئيسي: ففي 4 مارس شكّلت الرحلات الخاصة 31% من جميع العمليات في مطار مسقط الدولي، وفق Flightradar24 [6]. وقال الرئيس التنفيذي لشركة SHY Aviation، وهي شركة شارتر مقرها لندن، إن رحلات الطائرات الخاصة من مسقط ودبي والرياض بلغت 98 رحلة في يوم واحد خلال الأسبوع الأول من مارس، مقارنة بنحو 10 إلى 15 رحلة في اليوم العادي، ولم يُذكر كيف احتُسب هذا العدد [7].
وكان الوصول إلى تلك المطارات يعني ساعات طويلة على الطريق: قطع مسافرون نحو عشر ساعات بالسيارة من دبي وقرابة سبع ساعات من الدوحة للوصول إلى الرياض، وتحدث أحد المسافرين عن أربع ساعات بالسيارة من الدوحة إلى الدمام [15]، فيما أفادت تقارير بأن شركات أمنية حجزت قوافل من سيارات الدفع الرباعي لطريق دبي–الرياض [6].
وأبلغت شركات الوساطة والتشغيل والأمن عن طفرة في الطلبات، منها طلبات شركات تنقل موظفيها: نظّمت Air Charter Service أكثر من 70 رحلة إجلاء من الشرق الأوسط بحلول 14 مارس [44]، وقالت Mayfair Jets، وهي وسيط مقره دبي، إن الطلبات ارتفعت بنسبة 200% إلى 300% خلال أيام [45]، وتلقت Vimana Private Jets أكثر من 100 استفسار في ليلة واحدة [18]، وقالت شركة الأمن Global Guardian إنه بحلول 3 مارس كان سبعة من عملائها من الشركات، بينها شركات مالية واستشارية كبرى، يسعون إلى إجلاء ما بين 1,000 و3,000 موظف [18]. وهذه إفادات شركات بعينها، لا إحصاء للسوق: فمن بينها، Mayfair Jets وحدها مقرها الخليج، أما البقية فمقارها في أوروبا أو الولايات المتحدة، لذلك تعكس أرقامها الطلب الذي وصل إلى الوسطاء والمشغّلين الدوليين، لا السوق كله.
لكن ارتفاع الطلب لم يعنِ أن الرحلات كانت سهلة التنفيذ: فقد كانت محدودية الأجواء المفتوحة ومواعيد الإقلاع والهبوط وتصاريح الطيران وتوافر الطائرات عنق زجاجة، وتحدث الرئيس التنفيذي لشركة Jet VIP عن شح مواعيد الإقلاع والهبوط مع ارتفاع الحركة في مسقط والرياض، وعن انتظار يصل إلى 24 ساعة للحصول على إذن الطيران إلى عُمان لاصطحاب الركاب [8]. وبالنسبة لكثير من المسافرين، صار الخروج رحلة بالسيارة إلى عُمان أو السعودية تليها رحلة جوية.
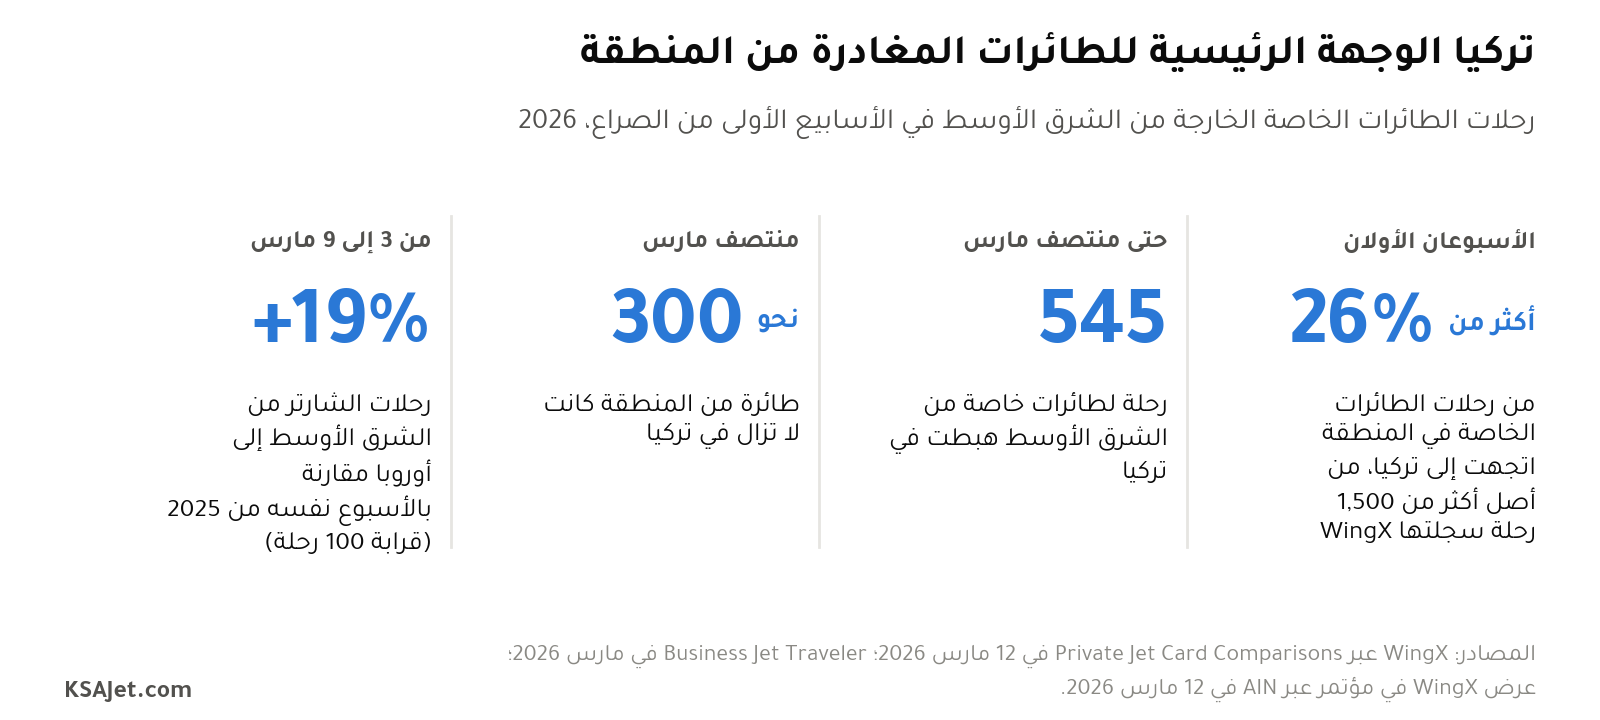
وغادرت الطائرات نفسها المنطقة بسرعة: بلغ عدد الطائرات الخاصة المتوقفة في الشرق الأوسط ذروته عند 164 طائرة في 3 مارس، ثم انخفض إلى 82 بحلول 11 مارس [12]، وفي دبي انخفض من 51 إلى 4 [11]. وكانت تركيا الوجهة الرئيسية: استقبلت نحو ربع رحلات الطائرات الخاصة المغادرة من الشرق الأوسط في عطلة نهاية الأسبوع الأولى [19]، وفي نحو الأسبوعين الأولين اتجهت إليها أكثر من 26% من رحلات الطائرات الخاصة في المنطقة، البالغة أكثر من 1,500 رحلة وفق WingX [12]، وبحلول منتصف مارس كانت 545 رحلة من الشرق الأوسط قد هبطت في تركيا، ونحو 300 طائرة لا تزال هناك [42].
وعلى مدى أطول، انخفض عدد الطائرات الخاصة النشطة في الشرق الأوسط من 3,661 في 2025 إلى 3,545 في الأشهر الاثني عشر حتى يوليو 2026، وهو تراجع نسبته WingX إلى الصراع [2].
5. الأسعار والتأمين والوقود
أبلغ وسطاء ومشغّلون عن ارتفاعات حادة في الأسعار على مسارات الخروج في مارس، وتضاعف بعضها. والأمثلة التالية عروض أسعار وحجوزات فردية:
| المسار | السعر | المصدر |
|---|---|---|
| دبي–إسطنبول (طائرة خفيفة، 6 ركاب) | من 50,000 إلى 100,000 دولار (أوائل مارس) | [8] |
| دبي–إسطنبول (طائرة أكبر) | من 110,000 إلى 200,000 دولار (أوائل مارس) | [8] |
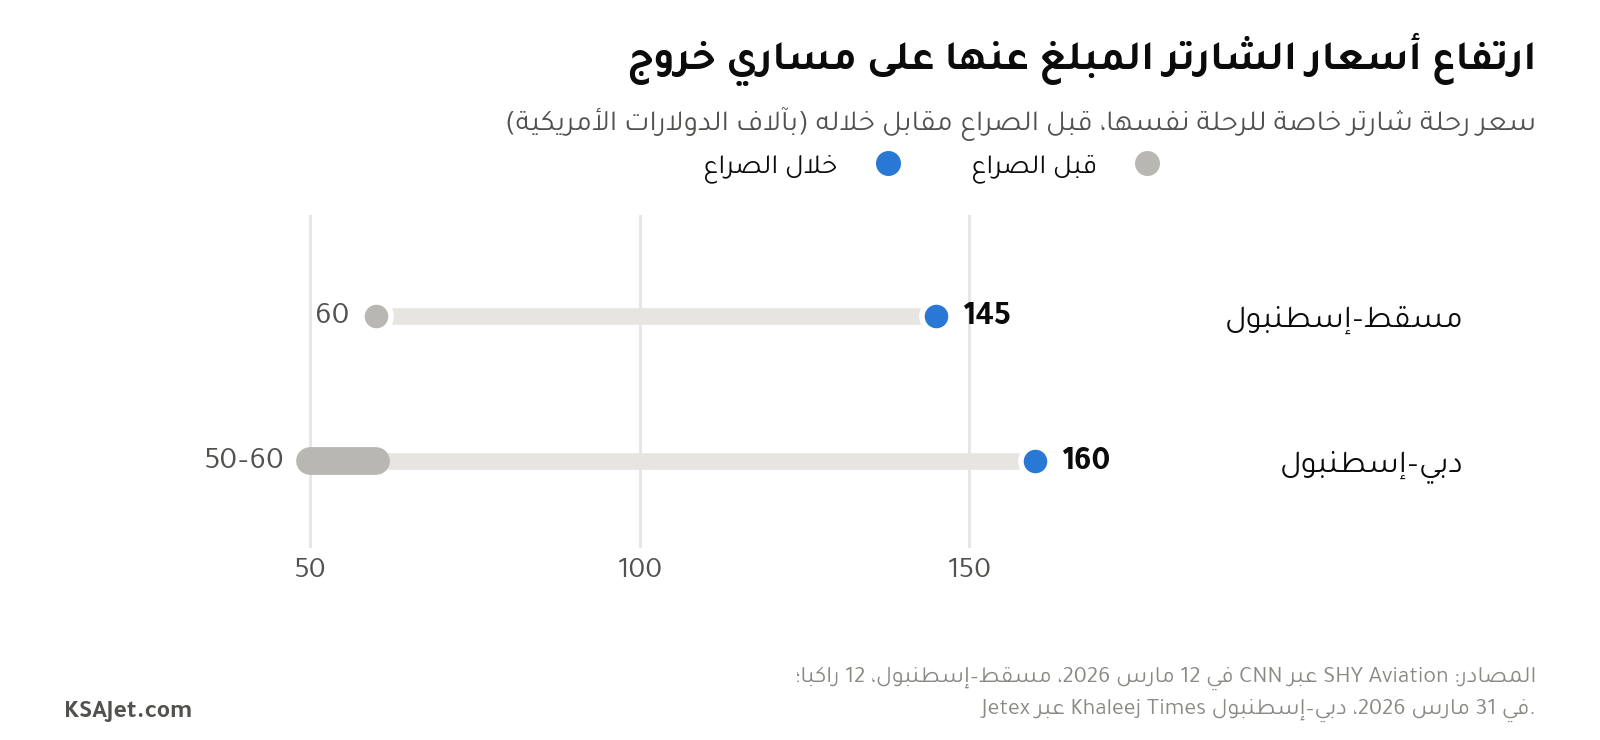
| مسقط–إسطنبول (12 راكبًا) | من نحو 60,000 إلى 145,000 دولار (أوائل مارس) | [7] |
| دبي–إسطنبول | من 50,000–60,000 إلى نحو 160,000 دولار (أواخر مارس) | [9] |
| الرياض–بورتو (حتى 16 راكبًا) | من نحو 100,000 يورو إلى الضعف (أوائل مارس) | [50] |
| الرياض–أوروبا | حتى 350,000 دولار (أوائل مارس) | [18] [15] |
ولارتفاع الأسعار ثلاثة أسباب:
- الندرة: فاق الطلب في الأسابيع الأولى عدد الطائرات والأطقم ومواعيد الإقلاع والهبوط المتاحة. وقال أحد الوسطاء إن «فقاعة الأسعار المتضخمة انفجرت» في عطلة نهاية الأسبوع 7–8 مارس، وإن ظلت الأسعار أعلى من المعتاد [46].
- إطالة المسارات: مع تجنّب الأجواء العراقية والإيرانية، زادت مدة رحلة دبي–إسطنبول مثلًا من نحو أربع ساعات إلى ست ساعات ونصف [9].
- زيادة التكاليف: قال وسطاء لصحيفة Financial Times إن أقساط التأمين ضد مخاطر الحرب بلغت حتى 50,000 دولار للرحلة، مقابل 5,000 إلى 10,000 دولار عادةً قبل الصراع [10]، وقالت Jetex إن التأمين قد يصل إلى 40,000–50,000 دولار للهبوط الواحد في بعض المواقع [9]. وارتفع سعر وقود الطائرات من نحو 100 دولار للبرميل في بداية العام [52] إلى أكثر من 200 دولار بحلول منتصف أبريل، بينما اقتربت أسعار النفط الخام الفعلية من 150 دولارًا للبرميل [53]. وفي الخليج نفسه، تجاوزت كلفة وقود الطائرات ضعف مستواها قبل الصراع بحلول منتصف مارس [42].
وبقيت الأسعار مرتفعة حتى بعد الأسابيع الأولى: فبحلول أوائل أبريل أظهرت قاعدة بيانات أحد الوسطاء ارتفاع أسعار الشارتر بنسبة 5% إلى 15% في المتوسط، وحتى 20% في بعض الرحلات [51]. وبحلول يوليو تراجعت أسعار النفط الخام ووقود الطائرات عن ذروتها في الربيع، لكنها بقيت أعلى من مستوياتها قبل الصراع [2]. وذكر تقرير JETNET الصادر في 5 أكتوبر أن أسعار الوقود تراجعت خلال الربيع والصيف، ثم عادت إلى الارتفاع [55].
6. من الركود إلى تعافٍ متفاوت
بعد موجة الخروج في الأسبوع الأول، مر الطيران الخاص بمرحلتين: ركود بلغ أعمقه من منتصف مارس حتى مايو، ثم تعافٍ متفاوت منذ يونيو.
- أدنى أسبوع خلال 52 أسبوعًا حتى 20 سبتمبر كان الأسبوع 11 (9–15 مارس)، بـ763 رحلة مغادرة [1].
- في الأسبوع 13، أواخر مارس، سجل الشرق الأوسط 875 رحلة لطائرات خاصة، بانخفاض 41% عن العام السابق [56].
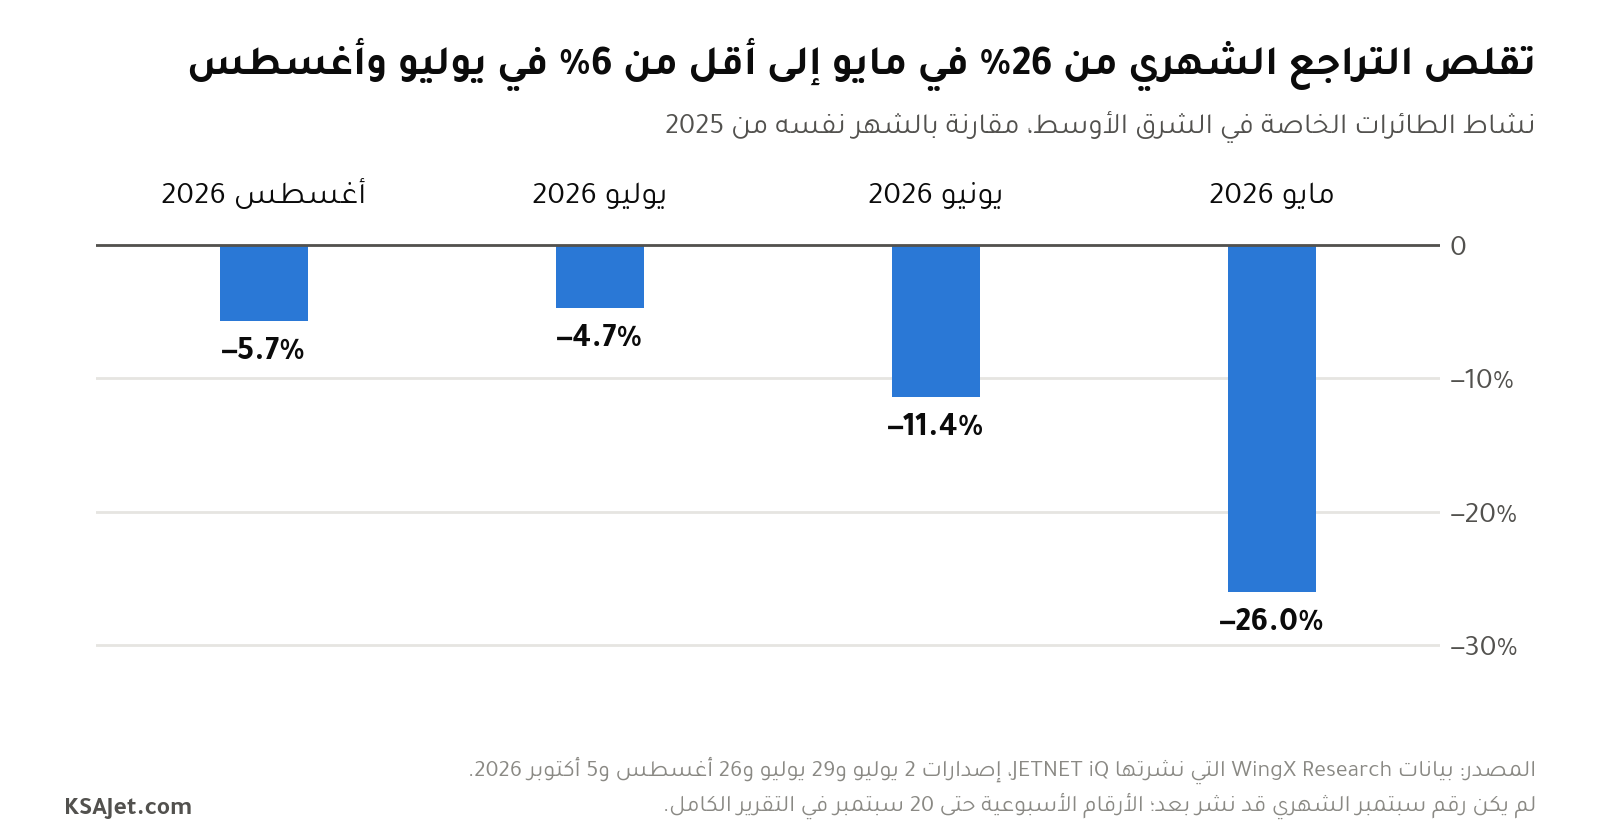
- في مايو، أول شهر كامل بعد وقف إطلاق النار، بقي النشاط أقل من 2025 بنسبة 26.0% [57]، ثم تقلّص التراجع إلى 11.4% في يونيو [58]، و4.7% في يوليو [2]، و5.7% في أغسطس [55].
- من بداية الصراع حتى 28 يونيو، سجلت WingX ما مجموعه 15,171 رحلة مغادرة لطائرات خاصة من الشرق الأوسط، مقابل 21,529 في الفترة نفسها من 2025، أي بانخفاض نحو 30% [4].
وكانت الرحلات داخل المنطقة، وهي المقياس الأقرب إلى دول الخليج نفسها، الأبطأ تعافيًا؛ ورأت JETNET في أغسطس أن النشاط داخل المنطقة «لا يزال في طور الاستقرار، لا العودة إلى مسار واضح لما قبل الصراع» [2].
7. الخليج مقارنة بالمنطقة والعالم
من بداية الصراع حتى 10 أغسطس، انخفضت حركة الطائرات الخاصة المنطلقة من دول الخليج بنسبة 46.5%، وفق بيانات WingX التي نقلها موقع Middle East Eye [3]، مقابل نحو 30% للشرق الأوسط ككل حتى 28 يونيو [4]. يختلف تاريخا نهاية الفترتين بستة أسابيع، كما أن نطاقيهما الجغرافيين ليسا متطابقين، لكن كلا الرقمين مقيس من بداية الصراع، والفارق بينهما كبير. كما انخفضت رحلات الطائرات الخاصة من دول الخليج إلى أوروبا بنسبة 41.0% خلال الفترة نفسها [3].
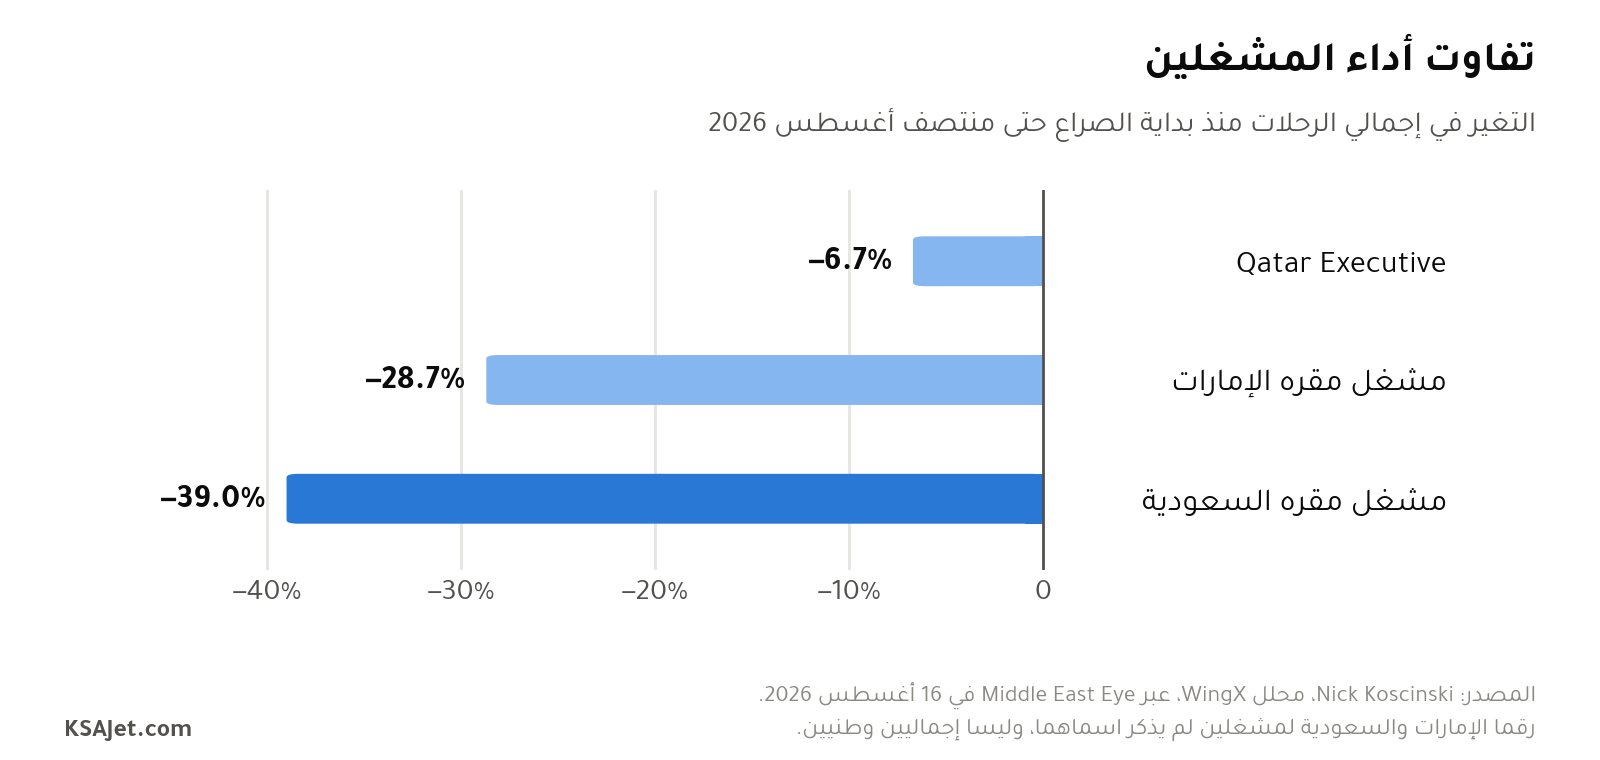
وتفاوت أداء المشغّلين تفاوتًا واسعًا، وفق بيانات WingX لثلاثة مشغّلين في الخليج: بحلول منتصف أغسطس، انخفض إجمالي رحلات Qatar Executive بنسبة 6.7% منذ بداية الصراع، مقابل 28.7% لمشغّل مماثل مقره الإمارات و39.0% لمشغّل مقره السعودية [3]. وهذه النسب تخص كل شركة بمفردها، ولا تعبّر عن أداء قطاع الطيران الخاص في قطر أو الإمارات أو السعودية ككل.
وعلى مستوى العالم، كان الشرق الأوسط المنطقة الوحيدة التي تراجعت فيها رحلات الطائرات الخاصة في الفترة من يناير إلى يوليو 2026: انخفضت رحلات المغادرة فيه بنسبة 15.7% إلى 34,900 رحلة، بينما ارتفعت عالميًا بنسبة 4.0% [2].
والابتعاد عن رحلات الشارتر ظهر عالميًا أيضًا، لكن بدرجة أخف بكثير: فعالميًا، انخفضت رحلات مشغّلي الشارتر بنسبة 2.9% في الفترة نفسها، بينما ارتفعت رحلات الملكية الجزئية بنسبة 11.0% ورحلات أقسام الطيران التابعة للشركات بنسبة 11.2% [2]. أما في الشرق الأوسط، فبقيت رحلات الشارتر والملكية الجزئية مجتمعةً أقل من مستويات 2025 بنسب تراوحت بين 13% و38% في كل أسبوع توفرت أرقامه من أواخر يونيو حتى سبتمبر [59]–[65] [1].
8. كيف تأثرت كل شريحة من القطاع
ما نُشر عن شركات الطيران الخاص نفسها أقل بكثير مما نُشر عن أعداد الرحلات. وفيما يلي ما هو موثّق عن كل شريحة من القطاع:
- الوسطاء: شهدوا طفرة في الطلبات ورحلات الإجلاء خلال الأسبوعين الأولين. وفي الأيام الأولى من الصراع، قالت LunaJets، ومقرها جنيف، إنها كانت تنسّق رحلة إجلاء من مسقط إلى إسطنبول وتدرس رحلات أخرى من الرياض ومسقط، اللتين وصفتهما بأنهما «من بين أهم الأجواء التي بقيت مفتوحة في المنطقة»، فيما قالت Air Charter Service إن فرقها في الإمارات والسعودية كانت تعمل على ترتيب عمليات إجلاء برًّا وجوًّا [67].
- المشغّلون: بقيت رحلات الشارتر والملكية الجزئية أقل بوضوح من مستويات 2025 من أواخر يونيو حتى سبتمبر، وتراجعت رحلات ثلاثة مشغّلين خليجيين بنسب 6.7% و28.7% و39.0% منذ بداية الصراع حتى منتصف أغسطس [3]. ونقل بعض المشغّلين إلى العملاء رسومًا إضافية لمخاطر الحرب بلغت نحو 8,000 إلى 10,000 دولار للرحلة [51].
- صالات الطيران الخاص والمطارات: لم تكن Jetex، التي تشغّل صالات للطيران الخاص ومقرها دبي، تعمل في أواخر مارس إلا بما يزيد على 30% من طاقتها المعتادة، وإن كان ذلك تحسنًا كبيرًا مقارنة بأوائل الشهر، حين كاد النشاط يتوقف [9]. أما في مسقط، التي أصبحت المخرج الرئيسي، فقد شكّلت الرحلات الخاصة 31% من جميع العمليات في مطارها الدولي في 4 مارس [6].
- الوقود: تراجعت كميات الوقود المزوّدة وارتفعت كلفته في الوقت نفسه: فكميات وقود الطيران الخاص المزوّدة في المنطقة، وهي مؤشر على حجم النشاط، بقيت أقل من مستواها قبل الصراع بأكثر من 40% حتى منتصف أبريل [21]، في حين تجاوزت كلفة وقود الطائرات في الخليج ضعف مستواها قبل الصراع بحلول منتصف مارس [42] (انظر القسم 5).
- التأمين: قال وسطاء إن أقساط تأمين مخاطر الحرب على مشغّلي الشارتر الخاص بلغت ما يصل إلى 50,000 دولار للرحلة [10]. وللمقارنة، سُعِّر التأمين الإضافي لشركات الطيران التجارية الأجنبية بما بين 70,000 و150,000 دولار عن كل رحلة إلى الخليج [54].
- شركات الأمن: أفادت تقارير بأن شركات أمنية حجزت قوافل من سيارات الدفع الرباعي لطريق دبي–الرياض [6]، وقالت إحداها إن سبعة من عملائها من الشركات كانوا يسعون إلى إجلاء ما بين 1,000 و3,000 موظف [18].
- مبيعات الطائرات: قالت JETNET إن ثقة المشترين تراجعت بسرعة مع اندلاع الصراع، إذ تباطأ نمو صفقات الطائرات الخاصة المستعملة عالميًا من 16% في ديسمبر إلى 1% فقط في مارس [21]، وبقي النمو على مدى اثني عشر شهرًا عند 3% فقط في يوليو [2]. كما أضعف الصراع الطلب على طائرات Gulfstream في الربع الأول [68].
- الهيئات القطاعية: كان معرض MEBAA، المعرض الرئيسي للطيران الخاص في الشرق الأوسط، لا يزال مقررًا في 8–10 ديسمبر 2026، وفق ما كان معلنًا في أوائل أكتوبر [69].
ولم تتوافر بيانات منشورة عن جوانب عدة، أبرزها: توزيع الركاب بحسب فئاتهم، وأرقام من مشغّلين محددين بالاسم عن نقل طائراتهم أو أطقمهم إلى قواعد جديدة (فبيانات القسم 4 تُظهر مغادرة الطائرات للمنطقة، لكنها أرقام إجمالية لا تبيّن الشركات التي تعود إليها، ولا ما إذا نقل أي مشغّل قاعدته فعلًا)، وحركة الطائرات الخاصة في المطارات السعودية لعام 2026، وشروط شركات التأمين لتغطية مخاطر الحرب للطيران الخاص في الخليج، ومبيعات الطائرات المتمركزة في الخليج، كما لم يتوافر بيان علني من MEBAA بشأن الصراع. وعدم توافر هذه المعلومات لا يعني أنها لم تحدث، فقد يكون بعضها حدث دون أن يُنشر، ومن لديه شيء منها مدعوّ إلى إضافته إلى الدراسة.
9. السعودية: ما الذي نعرفه وما الذي لا نعرفه
كانت السعودية، إلى جانب عُمان، أحد الممرين المفتوحين أمام المسافرين للخروج من الخليج في الأسابيع الأولى من الصراع [16]. فقد بقيت أجواؤها مفتوحة أمام الرحلات التجارية والخاصة في حين تعطلت أجواء دول الخليج المجاورة [15]، وأصبحت الرياض محطة لبعض المغادرين من دبي، وإن بدرجة أقل من مسقط [17]. ووصف الرئيس التنفيذي لشركة Vimana Private Jets السعودية بأنها من الأجواء القليلة المفتوحة والسهلة أمام الطيران الخاص في المنطقة [15]، وقالت Air Charter Service إن الممر الجوي عبر المملكة جعل تغيير المسارات أقل إشكالية بكثير لمعظم الرحلات العابرة للمنطقة [67]. وحتى 2 سبتمبر، كانت الأجواء السعودية لا تزال مفتوحة، وتستوعب جزءًا كبيرًا من حركة الطيران المحوّلة جنوبًا حول منطقة النزاع عبر إقليم معلومات الطيران في جدة، وفق OPSGROUP [16].
لكن وجود هذا الممر، وارتفاع أسعار بعض الرحلات، لا يثبتان أن قطاع الطيران الخاص السعودي حقق نموًا خلال الصراع. صحيح أن الأرقام المنشورة عن السنوات السابقة تُظهر نموًا قويًا، إذ سجّلت المملكة رقمًا قياسيًا بلغ 23,612 رحلة للطائرات الخاصة في 2024 بزيادة 24%، وفق الهيئة العامة للطيران المدني (GACA) [23]، وارتفعت رحلات المغادرة بنسبة 20.9% خلال الأشهر العشرة الأولى من 2025، وفق تحليل Airbus Corporate Jets لبيانات WingX [26]. لكن KSAJet لم تعثر على أرقام منشورة لحركة الطائرات الخاصة في المطارات السعودية لعام 2026، لا في المصادر الإنجليزية ولا في العربية، ولا على رقم منشور لعام 2025 كاملًا.
ولم تعثر KSAJet إلا على رقمين سعوديين يخصان فترة الصراع نفسها، وكلاهما يشير إلى انخفاض: ففي عطلة نهاية الأسبوع التي بدأ فيها الصراع، أظهر متتبّع WingX تراجعًا بنسبة 60% في رحلات الطائرات الخاصة إلى السعودية وداخلها، مقابل 64.7% في الإمارات، دون أن يحدد أساس المقارنة [19] [71]؛ وبحلول منتصف أغسطس كانت رحلات أحد المشغّلين الذين مقرهم السعودية قد تراجعت بنسبة 39.0% منذ بداية الصراع [3]. لكن هذين الرقمين لا يكفيان للحكم على أداء السوق السعودي ككل، ولا لمعرفة ما إذا كان المشغّلون السعوديون قد استفادوا من دور المملكة بوصفها ممرًا للخروج.
الخلاصة بالنسبة للسعودية: تشير التقارير إلى أن المملكة وفّرت ممرًا مفتوحًا للسفر خلال الأزمة، لكن البيانات المنشورة لا تحسم ما إذا كان ذلك قد تحوّل إلى مكاسب صافية للقطاع. وغياب الأدلة المنشورة لا يعني أن النمو لم يحدث. وما سيحسم المسألة بيانات وطنية حديثة لعام 2026 قابلة للمقارنة، ستكون أيضًا المرجع لقياس التقدم نحو أهداف الهيئة لعام 2030 [23].
10. البحث عن الطيران الخاص: مؤشر على الاهتمام، لا على الحجوزات
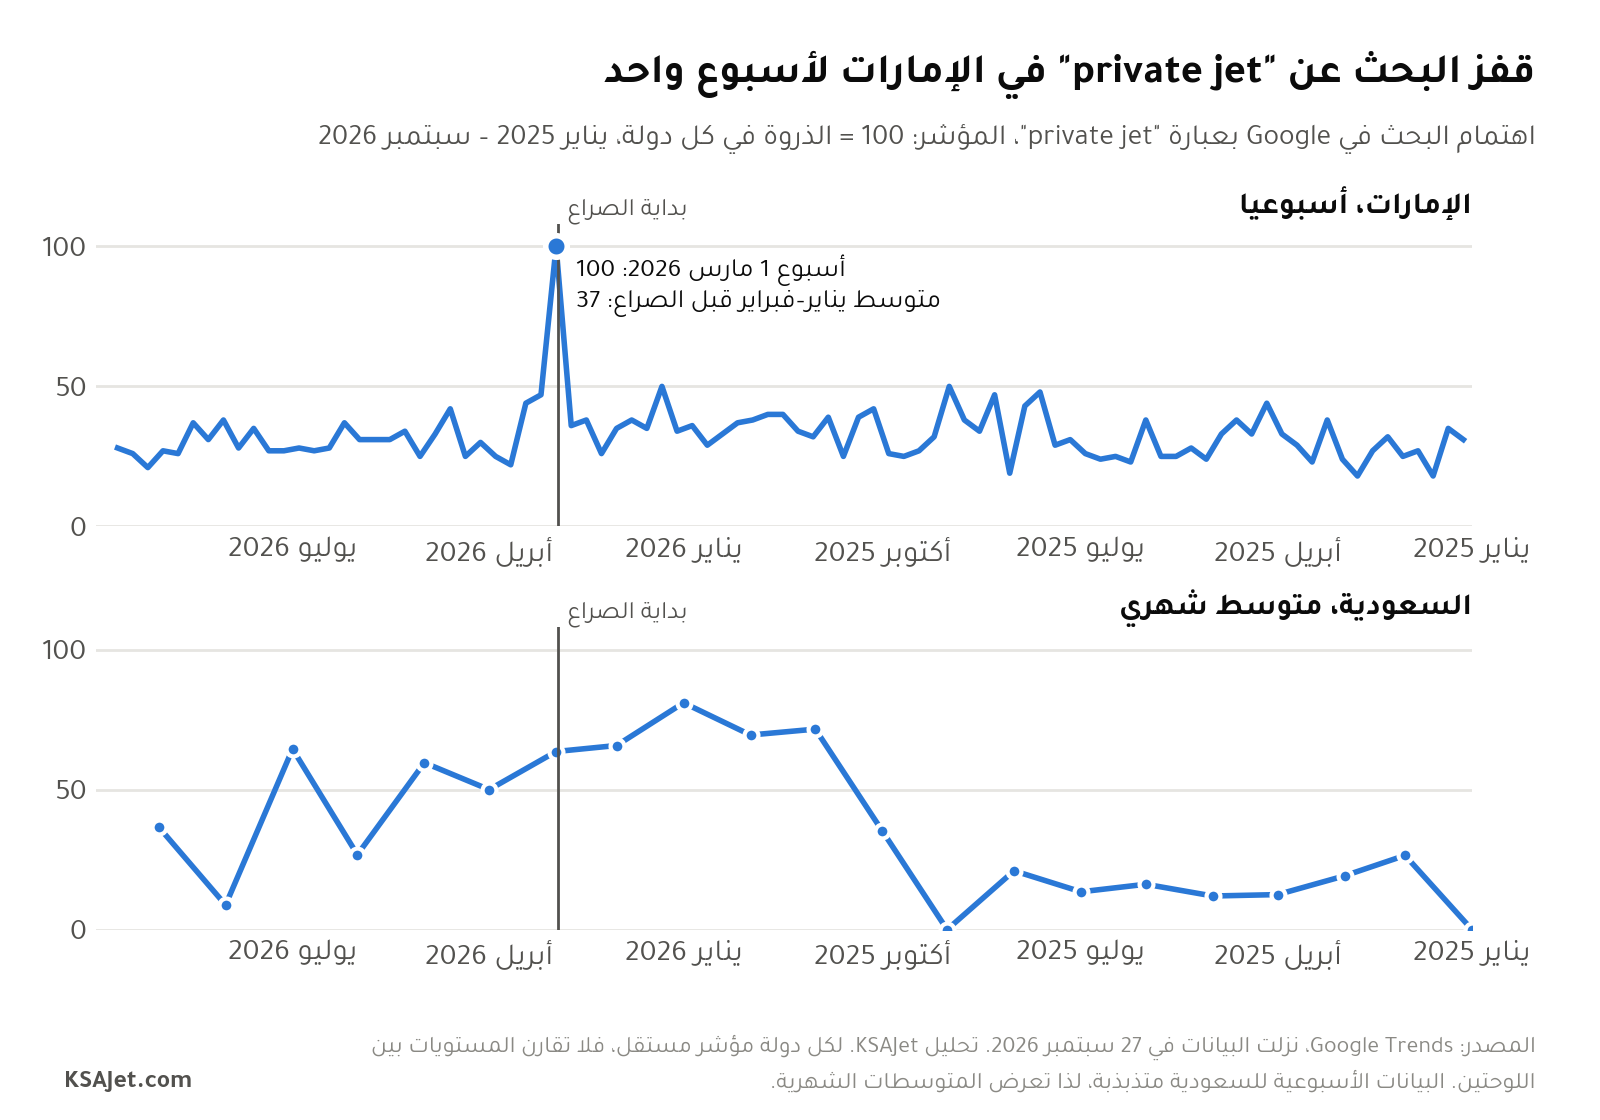
تكشف بيانات البحث اهتمامَ أشخاص ربما لم يحجزوا رحلة قط، ولذلك تضيف ما لا تقدّمه أرقام الرحلات. وقد حللت KSAJet بيانات Google Trends للبحث عن الطيران الخاص في السعودية والإمارات من يناير 2025 إلى سبتمبر 2026 [13] [14].
في الإمارات، قفز البحث عن عبارة “private jet” في الأسبوع الأول من الصراع (1–7 مارس 2026) إلى أعلى مستوى له طوال تلك الفترة، إذ بلغ المؤشر 100، أي نحو أربعة أمثال مستواه في الأسبوع نفسه من 2025 حين بلغ 24 [13]. لكن القفزة لم تدم سوى أسبوع واحد، فقد تراجع الاهتمام سريعًا، وظل منذ أواخر مارس أقل قليلًا من مستواه في الأسابيع نفسها من 2025 [13].
أما في السعودية، فلم يظهر ارتفاع مماثل: بلغ المؤشر 80 في الأسبوع الأول من مارس، وهو مستوى قريب من متوسط الأسابيع الثمانية السابقة (73)، وكان الاهتمام بالطائرات الخاصة قد ارتفع أصلًا منذ أكتوبر 2025 [14]. ويتسق هذا الفارق مع دور المملكة بوصفها ممرًا مفتوحًا للخروج، وإن كانت بيانات البحث وحدها لا تكشف سبب اختلاف البلدين.
ولا تصح مقارنة قيم المؤشر بين البلدين مباشرة، لأن المؤشر يُحسب في كل بلد نسبةً إلى أعلى أسبوع فيه. كما أن البحث يقيس الاهتمام لا الحجوزات: ففي الأسبوع الذي بلغ فيه البحث في الإمارات أربعة أمثال مستواه، كانت رحلات مغادرة الطائرات الخاصة في الشرق الأوسط لا تزال أقل من 2025 بنسبة 4% [12]. وتتفق قفزة البحث مع ما أفاد به وسيط مقره دبي عن ارتفاع الطلبات بنسبة 200% إلى 300% في الأيام الأولى [45]، أكثر من اتفاقها مع عدد الرحلات الفعلية، الذي حدّت منه الأجواء المغلقة وشح الطائرات ومواعيد الإقلاع والهبوط.
11. ماذا تقيس الأرقام المختلفة؟
تتراوح نسب التراجع المنشورة للطيران الخاص في الشرق الأوسط بين أقل من 5% وقرابة 50%، وليس في ذلك تناقض، فكل رقم يقيس شيئًا مختلفًا في فترة مختلفة:
| الرقم | ما يقيسه | المصدر |
|---|---|---|
| −30.8% | رحلات مغادرة الطائرات الخاصة من مطارات الشرق الأوسط في عطلة نهاية الأسبوع التي بدأ فيها الصراع (27 فبراير – 1 مارس) | [19] |
| −41% | رحلات الطائرات الخاصة في الشرق الأوسط خلال أسبوع واحد (الأسبوع 13، أواخر مارس) | [56] |
| −26.0% | نشاط الطيران الخاص في الشرق الأوسط في مايو، أول شهر كامل بعد وقف إطلاق النار | [57] |
| −11.4% | النشاط في يونيو | [58] |
| −4.7% | النشاط في يوليو | [2] |
| −5.7% | النشاط في أغسطس | [55] |
| −17.8% | منذ بداية العام وحتى يونيو، ويشمل يناير وفبراير قبل الصراع | [58] |
| −15.7% | منذ بداية العام وحتى يوليو، ويشمل يناير وفبراير قبل الصراع | [2] |
| نحو −30% | رحلات المغادرة من الشرق الأوسط منذ بداية الصراع (28 فبراير – 28 يونيو) | [4] |
| −46.5% | حركة الطائرات الخاصة من دول الخليج وحدها منذ بداية الصراع (28 فبراير – 10 أغسطس) | [3] |
| قرابة −50% | نشاط الشرق الأوسط بعد بدء الصراع مقارنة بمستوياته المعتادة قبله، وفق ملخص JETNET لتقرير أغسطس 2026، دون تحديد الفترة | [2] |
| −5% | إجمالي رحلات المغادرة في الأسابيع الأربعة حتى 20 سبتمبر | [1] |
| −26% | رحلات الشارتر والملكية الجزئية في الأسابيع الأربعة نفسها | [1] |
وأدق رقم منفرد لقياس أثر الصراع في المنطقة ككل هو التغير منذ بدايته: نحو −30% حتى 28 يونيو. أما أرقام «منذ بداية العام» فيخففها احتساب شهرين سبقا الصراع، في حين تتأثر الأرقام الأسبوعية والشهرية بتوقيت العطلات.
12. التوقعات: ما الذي يجب متابعته
تستند هذه التوقعات إلى المعطيات المتاحة حتى 20 سبتمبر 2026. ولم يكن الصراع قد انتهى بحلول 2 سبتمبر: فقد أُبلغ عن جولة جديدة من الضربات الأمريكية على إيران وردّ إيراني عليها [16]، ومددت EASA نشرتها الخاصة بالخليج وخليج عُمان حتى 30 سبتمبر [41]. وفي المقابل، كانت سعة شركات الطيران المجدولة تعود، ما قلّل حاجة المسافرين الذين لديهم خيار آخر إلى استئجار الطائرات: ففي سبتمبر عادت سعة شركات الطيران في دبي إلى 84% من مستوياتها السابقة [73].
وفي 2 سبتمبر، كانت أجواء خمس من دول الخليج الست مفتوحة، معظمها مع قيود، فيما بقيت أجواء الكويت مغلقة أمام العبور، وفق OPSGROUP [16]: فقد كانت الأجواء السعودية مفتوحة وتحمل جزءًا كبيرًا من الحركة المحوّلة، والعُمانية مفتوحة مع إجراءات لتنظيم الحركة وتشويش على أنظمة GPS، والإماراتية والقطرية مفتوحتين مع قيود على تدفق الحركة، والبحرينية مفتوحة مع تأثر المسارات بقيود الأجواء المجاورة. وكان إغلاق الأجواء الكويتية ممتدًا حتى 2 أكتوبر، بحسب ما كان معلنًا حينها.
وعند انتهاء فترة بيانات التقرير في 20 سبتمبر، كانت أربعة مؤشرات هي الأهم لمتابعة تعافي الطيران الخاص في الخليج:
- فجوة الشارتر: الفرق بين إجمالي الرحلات الخاصة ورحلات الشارتر والملكية الجزئية في بيانات WingX الأسبوعية، وتضييقه يعني عودة من يستأجرون الطائرات. وفي الأسبوع المنتهي في 20 سبتمبر، كانت رحلات الشارتر والملكية الجزئية أقل من 2025 بنسبة 38%، وهي أكبر فجوة في أي أسبوع توفرت أرقامه منذ أواخر يونيو [59]–[65] [1].
- فجوة الخليج: هل تضيق الفجوة بين رحلات الطائرات الخاصة من دول الخليج ورحلات الشرق الأوسط الأوسع، بعد أن تراجعت رحلات الخليج أكثر من المنطقة ككل.
- تكلفة المخاطر: أقساط تأمين مخاطر الحرب ونشرات المجال الجوي، التي تحدد الحد الأدنى لأسعار الشارتر.
- معرض MEBAA: حجم المشاركة في المعرض المقرر في 8–10 ديسمبر 2026 في دبي وورلد سنترال [69]؛ إذ توقع المنظمون في أغسطس أكثر من 100 عارض [74]، مقابل 145 عارضًا و10,000 زائر في دورة 2024 [75].
وبالنسبة للسعودية، ترسم أهداف الهيئة العامة للطيران المدني (GACA) لعام 2030 الصورة على المدى الأبعد [23]، ومنها هدف أوردته التقارير بأن تكون 90% من الطائرات الخاصة المملوكة لسعوديين متمركزة داخل المملكة [29].
حدود البيانات
- النطاق الجغرافي: تستخدم WingX لمنطقة «الشرق الأوسط» تعريفًا أوسع من دول مجلس التعاون الخليجي، ولا تنشر قائمة الدول التي يشملها. ولذلك فبياناتها أقرب مقياس إقليمي متاح، لكنها ليست إحصاءً للخليج وحده.
- الفجوات الوطنية: لم تعثر KSAJet على أرقام منشورة لعام 2026 لحركة الطائرات الخاصة على مستوى الدولة في قطر والبحرين والكويت وعُمان، ولا في المطارات السعودية.
- هوية المستخدمين: لا تفصّل بيانات WingX الأسبوعية المنشورة سائر الرحلات الخاصة بحسب نوع المالك أو المستخدم، ولذلك لا ينسب التقرير الزيادة فيها إلى فئة بعينها.
- الأسعار وأرقام الشركات: أمثلة الأسعار والتأمين عروض أسعار وحجوزات فردية نقلها وسطاء ومشغّلون، وليست متوسطات للسوق. وكذلك أرقام المشغّلين، فهي تخص شركات بعينها لا الدول ككل.
- أرقام الأيام الأولى: لم تنشر WingX أساس المقارنة في أرقامها عن الأيام الأولى للصراع (−26% و−52%).
- المقارنة السنوية: تأثرت بعض المقارنات الأسبوعية بين فبراير وأبريل بحلول رمضان وعيد الفطر في 2026 قبل موعدهما في 2025 بنحو 11 يومًا.
- الفترة: تقتصر بيانات الرحلات على الفترة المنتهية في 20 سبتمبر 2026، ولا يغطي التقرير ما بعدها. ويعتمد وصف حالة الأجواء على ما أوردته OPSGROUP في 2 سبتمبر 2026، وهي صفحة تُحدَّث باستمرار، فقد لا تظهر فيها الآن العبارات المستشهد بها.
- بيانات KSAJet: لا يستخدم التقرير بيانات زيارات موقع KSAJet ولا بيانات عملائه.
استكمال الدراسة
هذه الدراسة مبنية على مصادر منشورة، وبعض أسئلتها لا تجيب عنها تلك المصادر. ولذلك تدعو KSAJet المشغّلين والوسطاء والمطارات ومشغّلي صالات الطيران الخاص وشركات التأمين، وكل من لديه بيانات أو خبرة مباشرة خلال هذه الفترة، إلى الإضافة إليها أو تصحيحها أو استكمالها. وأهم ما ينقصها: أرقام حركة الطائرات الخاصة في المطارات السعودية خلال 2026، وهوية مستخدمي سائر الرحلات الخاصة، وفئات المسافرين الذين يستأجرون الطائرات الخاصة في السعودية والخليج، وأرقام المشغّلين والوسطاء في دول الخليج، والإجماليات الوطنية لعام 2026 في قطر والبحرين والكويت وعُمان. للمراسلة: research@ksajet.com
نُشر التقرير لأول مرة في 8 أكتوبر 2026، وسيُحدَّث إذا وصلت مساهمات جديدة، مع ذكر تاريخ كل تحديث.
عن التقرير الكامل
هذه النسخة مختصرة من التقرير الكامل الذي نشرته وحدة الأبحاث في منصة KSAJet.com باللغة الإنجليزية في 8 أكتوبر 2026، والذي يضم 16 قسمًا و10 رسوم بيانية و76 مصدرًا، إلى جانب المنهجية والقيود كاملة. وعند أي اختلاف بين النسختين، يُعتمد النص الإنجليزي.
اقرأ التقرير الكامل باللغة الإنجليزية:
Private Aviation in the GCC and Wider Middle East During the 2026 US–Iran Conflict
كيفية الاستشهاد
KSAJet Research (2026). الطيران الخاص في الخليج والشرق الأوسط خلال الصراع الأمريكي–الإيراني عام 2026: النسخة العربية المختصرة. KSAJet.com.
الرابط: https://ksajet.com/research/gcc-private-aviation-us-iran-conflict-2026-ar/
يمكن إعادة استخدام الرسوم البيانية الواردة في هذا التقرير، بشرط نسبتها إلى KSAJet ووضع رابط إلى العنوان أعلاه. وللاستفسارات أو التصحيحات أو إضافة بيانات، راسلونا على research@ksajet.com، وسيُشار إلى أي تصحيح على صفحة التقرير.
المصادر
تتبع الأرقام بين المعقوفين ترقيم المصادر في التقرير الإنجليزي، لذلك قد تبدو غير متتالية، وتُذكر المصادر بلغتها الأصلية.
- [1] Private Jet Card Comparisons – Private Jet Flight Activity Analysis – 2026 – Week 38 (Doug Gollan), 2026-09-24. Data: WingX. https://privatejetcardcomparisons.com/2026/09/23/private-jet-flight-activity-analysis-2026-week-38/
- [2] JETNET iQ (JIQ) Market Barometer, August 2026, Edition 6, 2026-08-26. Data: WINGX / JETNET iQ. https://www.jetnet.com/resources/blog/jiq-market-barometer-august-2026-edition-6
- [3] Middle East Eye, 2026-08-16. Data: WINGX (analyst Nick Koscinski, comments to MEE). https://www.middleeasteye.net/news/middle-eastern-airlines-lose-43bn-2026-amid-iran-war
- [4] Tourism Daily News (Arabic), Hanan Khalil, 2026-07-03. Data: WingX Advance. https://tourismdailynews.com/2026/07/03/%D8%AD%D8%B1%D8%A8-%D8%A5%D9%8A%D8%B1%D8%A7%D9%86-%D8%AA%D9%87%D8%A8%D8%B7-%D8%A8%D8%AD%D8%B1%D9%83%D8%A9-%D8%A7%D9%84%D8%B7%D9%8A%D8%B1%D8%A7%D9%86-%D8%A7%D9%84%D8%AE%D8%A7%D8%B5-%D9%81%D9%8A-%D8%A7/
- [5] WingX Advance, presentation to the BBGA conference (March 2026), 2026-03-12. https://bbga.aero/wp-content/uploads/2026/03/BBGA_WINGX_2026_final2.pdf
- [6] Fox Business / Fox News (Alexandra Koch, Rachel Wolf), 2026-03-05. Data: Flightradar24. https://www.foxnews.com/world/private-flights-account-departures-oman-airport-wealthy-evacuate-middle-east.print
- [7] CNN, 2026-03-12. Data: Company statement (SHY Aviation). https://www.cnn.com/2026/03/12/travel/middle-east-private-jets-scli-intl
- [8] Reuters (Abir Al Ahmar and Federico Maccioni), 2026-03-06. Data: Broker statement (Jet VIP) to Reuters. https://www.reuters.com/world/middle-east/private-jets-emerge-alternative-way-out-gulf-iran-conflict-intensifies-2026-03-06/
- [9] Khaleej Times (Waheed Abbas), 2026-03-31. Data: Jetex (Adel Mardini). https://www.khaleejtimes.com/business/aviation/160k-dubai-istanbul-flight-cost-oil-prices-insurance-rise
- [10] Financial Times (via Seoul Economic Daily; also AirGuide/FlightAware), 2026-03-22. Data: Charter brokers quoted by FT (e.g. Charles Robinson, Enterjet). https://en.sedaily.com/international/2026/03/23/charter-flight-war-insurance-to-middle-east-surges-to-50000
- [11] AIN (Aviation International News), 2026-03-12. Data: WingX Advance. https://www.ainonline.com/aviation-news/business-aviation/2026-03-12/wingx-reports-some-bizav-stablization-iran-war
- [12] Private Jet Card Comparisons, 2026-03-12. Data: WingX. https://privatejetcardcomparisons.com/2026/03/12/private-jet-flight-activity-analysis-2026-week-10/
- [13] Google Trends (downloaded 27 Sep 2026), KSAJet analysis, 2026-09-27. https://trends.google.com/trends/explore?date=2025-01-01%202026-09-27&geo=AE
- [14] Google Trends (downloaded 27 Sep 2026), KSAJet analysis, 2026-09-27. https://trends.google.com/trends/explore?date=2025-01-01%202026-09-27&geo=SA
- [15] Al Arabiya English (Darshan Dalal), 2026-03-06. https://english.alarabiya.net/News/saudi-arabia/2026/03/06/riyadh-becomes-key-exit-route-as-gulf-travelers-scramble-for-flights-amid-iran-war
- [16] OPSGROUP (ops.group blog; the page is rewritten as conditions change and is cited as it stood on 2 September 2026), 2026-09-02. https://ops.group/blog/middle-east-airspace-current-operational-picture/
- [17] Forbes (Mary Roeloffs), 2026-03-02. Data: Brokerage spokespeople (incl. Altay Kula, JetVIP) quoted by Forbes. https://www.forbes.com/sites/maryroeloffs/2026/03/02/private-jet-prices-soar-for-wealthy-tourists-desperate-to-leave-dubai/
- [18] CNBC (Robert Frank, Hayley Cuccinello); checked on CNBC Africa copy, 2026-03-05. Data: Ameerh Naran, CEO, Vimana Private Jets (interview statement). https://www.cnbc.com/2026/03/05/iran-war-dubai-rich.html
- [19] Inflight, 2026-03-05. Data: WingX Global Market Tracker. https://www.inflight-online.com/wingx-weekly-report-shows-the-impact-of-the-middle-east-conflict-on-aviation
- [21] JETNET iQ (JIQ) Market Barometer, April 2026, Edition 2, 2026-05-07. https://www.jetnet.com/resources/blog/the-business-aviation-market-is-up-5.-so-why-is-the-pre-owned-market-stalling
- [22] AvBuyer (Gerrard Cowan), 2024-11-28. Data: WingX. https://www.avbuyer.com/articles/business-aviation-market-analysis/the-latest-middle-east-business-aviation-market-trends-114060
- [23] GACA (gaca.gov.sa news), 2025-02-04. https://gaca.gov.sa/en/News/gaca-opens-domestic-aviation-market
- [24] Aviation Pros (GACA press release), 2025-01-22. https://www.aviationpros.com/aircraft/press-release/55262511/gaca-reports-record-saudi-business-jet-growth-in-2024-private-aviation-set-to-become-a-2-billion-sector
- [25] Dubai Media Office (2025 figure); ZAWYA/WAM-syndicated (2024 figure), 2026-02-11. https://mediaoffice.ae/en/news/2026/february/11-02/dubai-south-achieves
- [26] Airbus Corporate Jets (newsroom), 2025-12-08. Data: WingX (Airbus Corporate Jets analysis, November 2025). https://www.acj.airbus.com/en/newsroom/stories/2025-12-acj-says-economic-growth-in-saudi-arabia-is-driving-demand-for-business
- [27] Al Arabiya English, 2025-03-13. Data: GACA. https://english.alarabiya.net/News/saudi-arabia/2025/03/13/saudi-arabia-s-private-aviation-sector-soars-amid-new-reforms-growing-workforce0
- [28] GACA (gaca.gov.sa news, ‘Saudi Civil Aviation Sector in 2025: Major Achievements and Strategic Expansion’), 2026-02-01. https://gaca.gov.sa/en/News/civil-aviation-saudi-achievements-2025
- [29] The National (Deena Kamel), 2024-05-24. Data: Vista (operator). https://www.thenationalnews.com/business/aviation/2024/05/24/saudi-arabia-anticipates-strong-investor-demand-for-private-jet-industry/
- [31] Air Cargo News, 2025-09-11. https://www.aircargonews.net/charter-company/acs-expands-into-saudi-arabia-with-new-riyadh-office/1080633.article
- [32] Al Jazeera, 2026-02-28. https://www.aljazeera.com/news/2026/2/28/airspace-closed-airlines-halt-flights-as-us-israel-attack-iran-responds
- [33] EASA (CZIB 2026-03-R14, Airspace of the Middle East and Persian Gulf), 2026-07-01. https://www.easa.europa.eu/en/domains/air-operations/czibs/2026-03-r14
- [34] Gulf News, 2026-04-23. Data: Kuwait DGCA (via Gulf News). https://gulfnews.com/world/gulf/kuwait/kuwait-reopens-airspace-after-two-month-closure-1.500517295
- [36] Safe Airspace (OPSGROUP; summary page, updated in place), 2026-07-08. https://safeairspace.net/summary/
- [37] TIME, 2026-07-09. https://time.com/article/2026/07/09/us-iran-strikes-trump-ceasefire-gulf-region/
- [39] EASA (CZIB-2026-07, Airspace of the Persian Gulf and Gulf of Oman), 2026-07-14. https://www.easa.europa.eu/en/domains/air-operations/czibs/czib-2026-07r1
- [40] AeroTime (Stephen Pope), 2026-07-18. https://www.aerotime.aero/articles/kuwait-closes-airspace-iranian-missile-drone-attacks
- [41] EASA (CZIB-2026-07R2), 2026-08-31. https://www.easa.europa.eu/en/domains/air-operations/czibs/czib-2026-07r2
- [42] Business Jet Traveler (Curt Epstein); also Private Jet Card Comparisons, week 11, 2026-03-19. Data: WingX. https://www.bjtonline.com/business-jet-news/middle-east-conflict-continues-to-weigh-on-private-aviation
- [43] International Airport Review, 2026-03-16. Data: Cirium. https://www.internationalairportreview.com/middle-east-flight-cancellations-exceed-50-percent-since-february-amid-ongoing-regional-disruption/1672118.article
- [44] Private Jet Card Comparisons (Doug Gollan), 2026-03-14. Data: Air Charter Service (broker statement). https://privatejetcardcomparisons.com/2026/03/14/air-charter-service-wheels-up-highlight-emergency-evacuations/
- [45] Skift, 2026-03-05. Data: Mayfair Jets (company statement to Skift). https://skift.com/2026/03/05/300-increase-in-private-jet-demand-in-uae-charter-provider-claims/
- [46] Arabian Business (Tala Michel Issa), 2026-03-13. https://www.arabianbusiness.com/business/transport/first-time-private-jet-users-surge-as-gulf-flight-disruptions-drive-charter-demand
- [48] TradeArabia News Service (syndicated by Zawya, TTN, Gulf Daily News); Arabic: Al-Watan (Saudi Arabia), 2026-07-27. Data: XO / Vista booking activity across XO’s global marketplace (company press release). https://tradearabia.com/News/465624/GCC-private-jet-demand-surges-as-travellers-seek-flexibility-XO-analysis
- [50] Associated Press (carried by WRAL), 2026-03-03. Data: Broker statements (JET-VIP; Vimana Private Jets). https://www.wral.com/news/ap/9f2af-some-travelers-stranded-in-dubai-are-paying-huge-sums-for-private-flights-out/
- [51] CNBC, 2026-04-03. Data: Vimana Private Jets (company statement); Amalfi Jets booking database. https://www.cnbc.com/2026/04/03/private-jet-travel-costs-rise-fuel-prices.html
- [52] Fox Business, 2026-04-20. Data: IATA Jet Fuel Price Index. https://www.foxbusiness.com/economy/soaring-jet-fuel-prices-threaten-drive-up-summer-travel-costs
- [53] IATA (Fuel Fact Sheet), 2026-06. https://www.iata.org/en/iata-repository/pressroom/fact-sheets/fact-sheet-fuel/
- [54] AGBI (opinion), 2026-09. Data: Financial Times report (March 2026), via Insurance Business. https://www.agbi.com/opinion/economy/2026/09/the-gulf-is-paying-the-price-of-risk/
- [55] JETNET iQ (JIQ) Market Barometer, September 2026, Edition 7, 2026-10-05. Data: WINGX / JETNET iQ. https://www.jetnet.com/resources/blog/middle-east-clawing-back-while-global-activity-utilization-and-order-books-push-higher-through-august
- [56] Private Jet Card Comparisons, 2026-04-02. Data: WingX. https://privatejetcardcomparisons.com/2026/04/02/private-jet-flight-activity-analysis-2026-week-13/
- [57] JETNET iQ (JIQ) Market Barometer, June 2026, Edition 4, 2026-07-02. Data: WingX / JETNET iQ. https://www.jetnet.com/resources/blog/jetnet-iq-market-monitor-june-26-edition-4
- [58] JETNET iQ (JIQ) Market Barometer, July 2026, Edition 5, 2026-07-29. Data: WINGX (via JETNET iQ joint barometer). https://www.jetnet.com/resources/blog/mid-2026-market-snapshot
- [59] Private Jet Card Comparisons – Private Jet Flight Activity Analysis 2026 Week 26, 2026-07-02. Data: WingX. https://privatejetcardcomparisons.com/2026/07/02/private-jet-flight-activity-analysis-2026-week-26/
- [60] Private Jet Card Comparisons – Week 27, 2026-07-13. Data: WingX. https://privatejetcardcomparisons.com/2026/07/13/private-jet-flight-activity-analysis-2026-week-27/
- [61] Private Jet Card Comparisons – Week 29, 2026-07-23. Data: WingX. https://privatejetcardcomparisons.com/2026/07/23/private-jet-flight-activity-analysis-2026-week-29/
- [62] Private Jet Card Comparisons – Week 30, 2026-07-30. Data: WingX. https://privatejetcardcomparisons.com/2026/07/30/private-jet-flight-activity-analysis-2026-week-30/
- [63] Private Jet Card Comparisons – Private Jet Flight Activity Analysis – 2026 – Week 31, 2026-08-06. https://privatejetcardcomparisons.com/2026/08/06/private-jet-flight-activity-analysis-2026-week-31/
- [64] Private Jet Card Comparisons – Week 32, 2026-08-14. Data: WingX. https://privatejetcardcomparisons.com/2026/08/14/private-jet-flight-activity-analysis-2026-week-32/
- [65] Private Jet Card Comparisons – Week 34, 2026-08-27. Data: WingX. https://privatejetcardcomparisons.com/2026/08/27/private-jet-flight-activity-analysis-2026-week-34/
- [67] Forbes (Doug Gollan), 2026-03-02. Data: LunaJets (Gaspard Boscher). https://www.forbes.com/sites/douggollan/2026/03/02/iran-conflict-spurs-issues-for-private-jet-flyers-beyond-price-spikes/
- [68] FlightGlobal (Jon Hemmerdinger), 2026-04-29. Data: General Dynamics/Gulfstream Q1 2026 results, as reported by FlightGlobal. https://www.flightglobal.com/air-transport/2026/04/gulfstream-momentum-checked-by-middle-east-conflict/
- [69] MEBAA Show official site (mebaa.com), accessed 2026-10-07. https://www.mebaa.com/mebaa-show-2026
- [71] GlobalAir.com (Jadda Tyree), citing WingX, 2026-03-06. https://www.globalair.com/articles/business-aviation-activity-drops-in-middle-east-due-to-iran-israel-us-conflict/12029
- [73] The National, 2026-09-11. Data: Paul Griffiths, CEO, Dubai Airports. https://www.thenationalnews.com/news/uae/2026/09/11/dxb-dubai-airports-paul-griffiths-dwc-plans/
- [74] Aviation International News (Charles Alcock), 2026-08-13. Data: MEBAA Show organisers via AIN. https://www.ainonline.com/aviation-news/business-aviation/2026-08-13/mebaa-2026-show-says-100-plus-exhibitors-expected
- [75] Breaking Travel News, 2026-07-17. Data: MEBAA press release. https://www.breakingtravelnews.com/news/article/mebaa-show-returns-to-spotlight-the-value-of-business-aviation/
عن KSAJet
KSAJet.com منصة عربية متخصصة في الطيران الخاص، تغطي المملكة العربية السعودية ودول مجلس التعاون الخليجي والعالم العربي، من خلال محتوى ومعلومات حول القطاع وتطوراته.
قد يحقق الموقع دخلًا من الإعلانات المنشورة عليه أو من إحالة القراء إلى جهات تقدم خدمات الطيران الخاص.
أُعدّ هذا التقرير بشكل مستقل، دون تمويل من شركات الوساطة أو مشغّلي الطيران الخاص أو مشاركة منهم في إعداده.
للتواصل: research@ksajet.com · ksajet.com